基础化工行业专题研究 生物基材料产品及行业格局梳理
生物基材料是指利用可再生生物质资源(如农作物、树木、其他植物及其残体和内含物,以及通过生物制造得到的产物)为原料,通过生物、化学或物理等手段制造的一类新型材料。在全球推动绿色低碳转型和“双碳”目标背景下,生物基材料因其原料可再生、减少碳排放等优势,正成为化工行业重要的发展方向。本报告对生物基材料的主要产品类别、应用领域及行业竞争格局进行系统梳理。
一、生物基材料主要产品类别
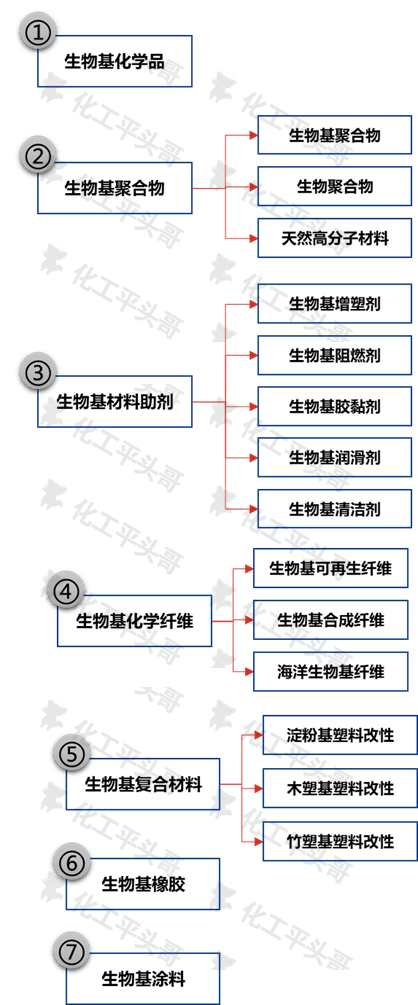
生物基材料产品种类繁多,按化学结构及来源可分为以下几大类:
1. 生物基塑料
生物基塑料是生物基材料中产业化程度最高、市场关注度最广的品类,主要包括:
- 聚乳酸(PLA):以玉米、甘蔗等淀粉类作物发酵制得乳酸,再经聚合而成。PLA具有良好的生物降解性和加工性能,广泛应用于包装、一次性餐具、纤维等领域。
- 聚羟基脂肪酸酯(PHA):由微生物发酵合成的一类天然聚酯,具有完全生物降解性,可用于包装、农业薄膜、医用材料等。
- 聚丁二酸丁二醇酯(PBS):由生物基丁二酸和1,4-丁二醇缩聚而成,降解性能优良,应用于包装、农膜、餐具等。
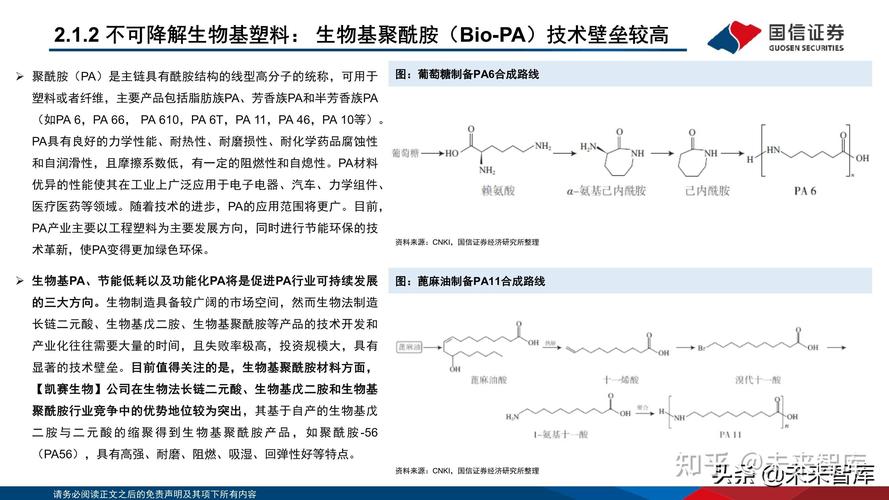
- 生物基聚酰胺(如PA56):以生物基戊二胺为原料聚合而成,具有优异的耐热性和力学性能,可用于工程塑料和纺织纤维。
- 生物基聚乙烯(Bio-PE):以生物基乙烯为原料生产的聚乙烯,性能与传统石油基PE一致,但碳足迹显著降低。
- 生物基PET:以生物基乙二醇(MEG)与PTA聚合而成,广泛用于饮料瓶和纤维。
2. 生物基平台化合物
生物基平台化合物是连接生物质原料与下游材料的關鍵中间体,主要包括:
- 乙二醇:通过生物质糖类催化转化制得,用于生产PET、防冻液等。
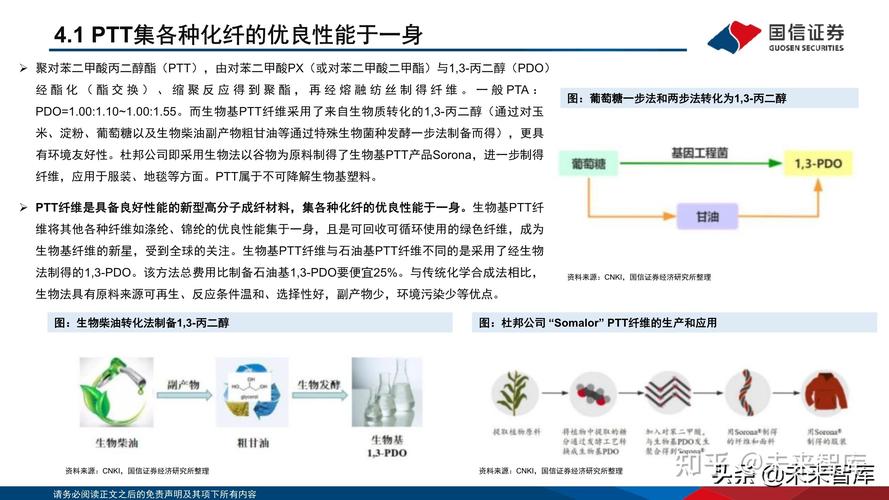
- 1,3-丙二醇(PDO):由甘油或葡萄糖发酵制得,是生产PTT聚酯的核心原料。
- 丁二酸:通过微生物发酵制备,用于生产PBS、BDO等。
- 乳酸:发酵法生产,是PLA的前体,也用于食品、医药领域。
- 糠醛及呋喃衍生物:由玉米芯等农林废弃物水解制得,可进一步转化为多种化学品。
- 乙酰丙酸:由纤维素降解得到,可用于生产燃料添加剂和精细化学品。
- 生物基橡胶及弹性体
- 生物基丁二烯:通过生物发酵法制备,用于合成生物基丁苯橡胶(SBR)和聚丁二烯橡胶(BR)。
- 生物基异戊二烯:由微生物发酵生产,可聚合为生物基聚异戊二烯橡胶。
- 杜仲胶:从杜仲树中提取的天然高分子材料,具有橡塑二重性。
- 生物基纤维
- 莱赛尔纤维(Lyocell):以纤维素浆粕为原料,采用NMMO溶剂法生产,溶剂可回收,绿色环保。
- 生物基聚酯纤维:包括PLA纤维、PTT纤维等,具有生物降解性或生物基属性。
- 甲壳素/壳聚糖纤维:从虾蟹壳中提取的天然高分子纤维,具有生物相容性和抗菌性。
- 生物基复合材料及助剂
- 淀粉基塑料:以淀粉与可降解聚酯共混制成,用于包装和农膜。
- 木质素基材料:木质素经改性后可用于树脂、胶黏剂、碳纤维前驱体等。
- 生物基增塑剂:以植物油或柠檬酸为原料,替代传统邻苯类增塑剂。
二、下游应用领域
生物基材料下游应用广泛,主要涵盖:
- 包装行业:生物降解塑料袋、食品包装膜、缓冲材料等,是PLA、PHA、PBS的主要应用场景。
- 纺织服装:PLA纤维、PTT纤维、莱赛尔纤维等用于服装、家纺面料。
- 汽车工业:生物基聚酰胺、生物基聚氨酯用于内饰件、轻量化部件。
- 农业:生物降解地膜、育苗钵等,可减少土壤污染。
- 医疗健康:PHA、壳聚糖等用于可吸收缝合线、药物载体、组织工程支架。
- 3D打印:PLA是桌面级3D打印的主流耗材。
- 电子电器:生物基工程塑料用于外壳、连接器等部件。
三、行业格局梳理
1. 全球竞争格局
全球生物基材料行业呈现“欧美技术引领、亚洲产能扩张”的格局。欧洲在生物基化学品平台建设和政策推动方面领先,代表性企业包括巴斯夫(ecovio系列)、科思创(生物基聚氨酯原料)、诺瓦蒙特(Novamont,全球最大生物降解塑料企业之一)等。美国以嘉吉(Cargill)、NatureWorks(PLA龙头)、DuPont(生物基PDO)为代表。亚洲方面,中国、日本、韩国在产能扩张和成本控制上具备优势,中国已成为全球最大的生物降解塑料生产国之一。
2. 国内行业格局
中国生物基材料行业近年快速发展,形成了以PLA、PBS、PHA、生物基聚酰胺等为核心的产业链集群。主要企业包括:
- 丰原生物:国内PLA龙头,具备从玉米到PLA的全产业链能力。
- 金丹科技:乳酸及PLA产业链重要企业,乳酸产能居全球前列。
- 蓝山屯河:PBS及生物降解材料主要生产商。
- 凯赛生物:全球生物基聚酰胺(PA56)领军企业,产品应用于纺织和工程塑料领域。
- 华恒生物:丙氨酸系列产品全球领先,拓展生物基丁二酸等品类。
- 光华伟业(eSUN):PLA及3D打印材料领域知名企业。
国内行业格局呈现“龙头企业引领、细分领域分工”的特征,塑料污染治理政策推动下,生物降解塑料产能快速扩张。
3. 产业化瓶颈与挑战
当前生物基材料行业仍面临以下制约:
- 成本竞争力不足:相较于石油基产品,多数生物基材料生产成本偏高,经济性依赖政策补贴和碳价机制。
- 原料供应与粮食安全:以粮食作物为原料的路径面临“与民争粮”争议,非粮生物质(秸秆、林业废弃物)利用技术尚待突破。
- 技术成熟度差异:PLA、丁二酸等品类产业化成熟,但PHA、生物基己二酸等仍处于中试或示范阶段。
- 标准与认证体系:生物基含量认证、可降解性能评价等标准体系尚不完善,影响市场推广。
四、发展趋势展望
生物基材料行业将呈现以下趋势:一是原料向非粮生物质和废弃物综合利用方向拓展,纤维素糖平台技术有望取得突破;二是产品系列化与高性能化,如生物基工程塑料、生物基弹性体向高端应用渗透;三是政策驱动与碳市场机制协同,欧盟碳边境调节机制(CBAM)和国内“双碳”政策将加速生物基材料对传统材料的替代;四是产业链一体化与国际合作深化。生物基材料处于从“政策驱动”向“成本驱动”过渡的关键阶段,具备技术积累和一体化产业链布局的企业有望在竞争中占据优势。
如若转载,请注明出处:http://www.skidgen.com/product/19.html
更新时间:2026-10-26 20:15:37