安徽省生物基材料产业发展研究报告(2021)
一、引言
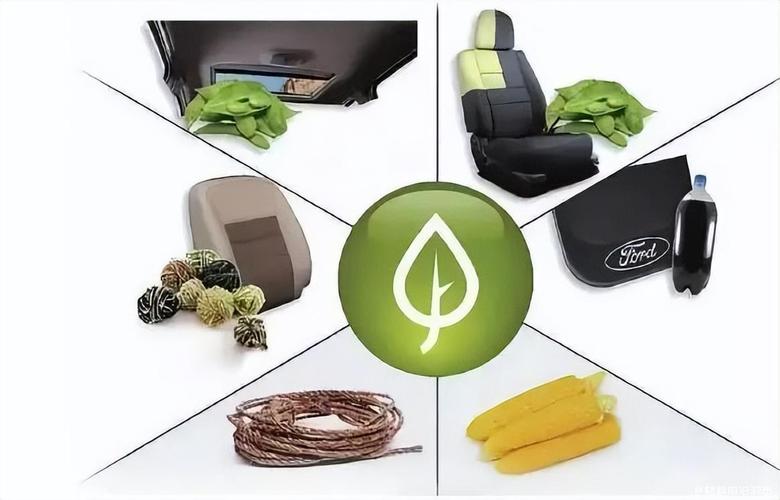
生物基材料是指利用可再生生物质资源(如农作物秸秆、谷物、豆科植物、木材、竹材等)通过生物、化学或物理手段加工而成的材料,主要包括生物基塑料、生物基纤维、生物基橡胶、生物基涂料等。在全球应对气候变化、推动绿色低碳发展的背景下,生物基材料产业作为战略性新兴产业的重要方向,正迎来快速发展机遇。安徽省作为我国农业大省和科技创新省份,具备发展生物基材料产业的资源禀赋和产业基础。本报告旨在系统分析2021年安徽省生物基材料产业发展现状、存在问题及未来趋势,提出针对性的发展建议,为政府决策和产业布局提供参考。
二、产业发展现状
(一)资源基础优势明显
安徽省是我国重要的商品粮基地和农产品生产大省,每年产生农作物秸秆约4800万吨,其中可收集利用量约4000万吨,居全国前列。丰富的秸秆资源为生物基材料产业发展提供了充足的原料保障。安徽省还拥有较为丰富的非粮生物质资源,如竹材、芦苇等,为多元化原料供应奠定基础。
(二)政策环境持续优化
2021年,安徽省深入贯彻落实国家关于生物基材料产业发展的战略部署,出台了一系列支持政策。《安徽省“十四五”新材料产业发展规划》明确将生物基材料列为重点发展的新材料领域,提出打造生物基材料产业集群的目标。安徽省发改委、经信厅等部门联合发布《关于加快推进生物基材料产业发展的实施意见》,从资金支持、税收优惠、用地保障等方面提出具体措施。合肥、蚌埠、阜阳等地市也相继出台配套政策,形成省市联动的政策体系。
(三)产业规模稳步扩大
2021年,安徽省生物基材料产业实现产值约350亿元,同比增长约18%。其中,生物基塑料及制品占比约45%,生物基纤维及纺织品占比约30%,生物基助剂及其他产品占比约25%。全省规模以上生物基材料企业超过120家,涌现出安徽丰原集团、安徽丰乐农化、安徽华恒生物等一批行业骨干企业。丰原集团聚乳酸(PLA)产能达到10万吨/年,位居全球前列;华恒生物丙氨酸系列产品全球市场占有率超过50%。
(四)创新能力持续增强
安徽省拥有中科大、合工大、安农大等高校和科研院所,在生物基材料领域具有较强的研发实力。2021年,全省生物基材料领域新建省级以上创新平台5个,包括安徽省生物基材料制造业创新中心、生物质转化利用安徽省重点实验室等。丰原集团与中科大联合建设的生物基材料研究院取得阶段性成果,在聚乳酸改性、秸秆糖化发酵等关键技术上实现突破。全年生物基材料领域发明专利申请量超过600件,同比增长25%。
(五)集群效应初步显现
蚌埠市依托丰原集团等龙头企业,形成了以聚乳酸为核心的生物基材料产业集群,涵盖乳酸、聚乳酸、改性材料、下游制品等完整产业链。合肥市聚焦生物基纤维和生物基助剂领域,集聚了多家创新型企业。阜阳市发挥农业资源优势,重点发展秸秆综合利用和生物基化学品。初步形成了蚌埠、合肥、阜阳三大生物基材料产业集聚区,产业协同效应逐步增强。
三、面临的主要问题
(一)产业链存在薄弱环节
安徽省生物基材料产业链上游原料供应体系尚不完善,秸秆收储运体系覆盖率不足60%,原料成本波动较大。中游关键单体和聚合物生产技术虽有突破,但部分高端产品仍依赖进口,如高纯度丙交酯、长链二元酸等。下游应用开发不足,生物基材料在包装、纺织、医疗等领域的市场渗透率较低,应用场景有待拓展。
(二)技术创新能力有待提升
尽管安徽省在生物基材料领域取得一定创新成果,但与浙江、山东等先进省份相比,原始创新能力仍有差距。关键核心技术攻关力度不够,如高效酶制剂、低成本糖化技术、新型生物基单体合成技术等尚未完全突破。企业研发投入强度偏低,规模以上生物基材料企业平均研发投入强度约2.5%,低于全省高技术产业平均水平。产学研协同创新机制尚不健全,科技成果转化效率有待提高。
(三)市场竞争力面临挑战
生物基材料产品成本普遍高于传统石油基材料,市场竞争力不足。以聚乳酸为例,2021年国内市场均价约2.2万元/吨,而传统聚乙烯均价约0.9万元/吨,价差明显。部分生物基材料性能尚不能满足高端应用需求,如耐热性、阻隔性等方面存在短板。省外企业加速布局,浙江、山东、河南等地生物基材料产业快速发展,市场竞争日趋激烈。
(四)要素保障存在制约
生物基材料项目建设资金需求较大,单个聚乳酸项目投资动辄数十亿元,企业融资渠道相对有限。专业人才短缺问题突出,特别是既懂生物技术又懂材料工程的复合型人才供给不足。土地、能耗等指标约束趋紧,部分项目落地面临要素瓶颈。
四、发展趋势与机遇
(一)政策红利持续释放
国家层面,《“十四五”原材料工业发展规划》明确提出发展生物基材料,工信部等部门将生物基材料纳入战略性新兴产业重点产品目录。安徽省“十四五”规划将生物基材料作为新材料产业发展的重点方向,政策支持力度有望进一步加大。随着碳达峰碳中和战略深入推进,生物基材料作为低碳环保材料的优势将进一步凸显。
(二)市场需求快速增长
全球限塑禁塑趋势加速,欧盟、中国等国家和地区相继出台塑料污染治理政策,为生物基可降解材料创造了巨大市场空间。预计到2025年,我国生物基材料市场规模将突破1000亿元,年均增长率超过15%。安徽省作为长三角重要组成部分,毗邻华东消费市场,区位优势明显,市场前景广阔。
(三)技术突破加速产业升级
合成生物学、基因编辑等前沿技术快速发展,为生物基材料产业技术升级提供了新动能。安徽省在合成生物学领域具有一定研究基础,有望在生物基单体合成、高效酶制剂等方面实现突破,推动产业向高端化、高值化方向发展。
(四)长三角一体化带来协同机遇
长三角一体化发展国家战略深入推进,沪苏浙皖在生物基材料领域各具优势,安徽省可加强与长三角地区的产业协作,承接创新资源外溢,共建产业链供应链,实现优势互补、协同发展。
五、发展建议
(一)完善产业链条,提升供给能力
加快构建秸秆等生物质原料收储运体系,提高原料保障能力。支持丰原集团等龙头企业扩大聚乳酸、生物基戊二胺等关键单体产能,补齐产业链短板。引进和培育下游应用企业,拓展生物基材料在包装、纺织、医疗、汽车等领域的应用,提升产品附加值和市场竞争力。
(二)强化创新驱动,突破关键技术
加大财政科技投入,支持生物基材料领域关键核心技术攻关。推动骨干企业与高校院所共建创新平台,组建生物基材料产业技术创新联盟。重点突破高效酶制剂、低成本糖化、新型生物基单体合成、材料改性等关键技术,提升产业核心竞争力。加强人才引育,培养一批生物基材料领域高层次人才和创新团队。
(三)培育产业集群,促进协同发展
支持蚌埠打造世界级生物基材料产业基地,推动合肥、阜阳等市差异化发展,形成特色鲜明、优势互补的产业格局。加强产业集群公共服务平台建设,提升检验检测、中试验证、信息咨询等公共服务能力。推动产业链上下游企业协同发展,培育一批专精特新“小巨人”企业和制造业单项冠军。
(四)加大政策支持,优化发展环境
落实国家和省级支持生物基材料产业发展的各项政策,加大财政资金支持力度,引导社会资本参与。完善生物基材料标准体系,推动产品认证和标识制度建设。加强生物基材料宣传推广,提高公众认知度和接受度。支持企业拓展国际市场,提升安徽省生物基材料产业的国际影响力。
(五)深化开放合作,融入长三角一体化
加强与沪苏浙在生物基材料领域的产业合作,共建长三角生物基材料产业协同发展机制。积极承接长三角创新资源外溢,引进高水平研发机构和创新型企业。推动省内企业加强与长三角下游应用企业对接合作,拓展产品市场空间。
六、
2021年,安徽省生物基材料产业在政策引领、资源禀赋和科技创新的共同驱动下,呈现出规模扩大、结构优化、集群发展的良好态势,已成为全省新材料产业的重要增长极。但同时也面临产业链薄弱、技术创新不足、市场竞争力有待提升等挑战。随着国家“双碳”战略深入实施和长三角一体化发展深入推进,安徽省生物基材料产业迎来重大发展机遇。建议全省上下坚持创新驱动、集群发展、开放合作,加快构建完整的生物基材料产业体系,努力将安徽省打造成为全国重要的生物基材料产业高地,为经济社会绿色低碳转型和高质量发展提供有力支撑。
如若转载,请注明出处:http://www.skidgen.com/product/4.html
更新时间:2026-10-26 16:00:29