基础化工行业专题研究 生物基材料产品及行业格局梳理
生物基材料是指利用可再生生物质资源(如农作物、树木、其他植物及其残体和内含物,以及通过生物制造过程得到的产物)为原料,通过生物、化学或物理等手段制造的一类新型材料。在全球推动绿色低碳转型和实现“双碳”目标的背景下,生物基材料凭借其可再生、可降解、低碳足迹等特性,正逐步成为化工行业的重要发展方向。本文旨在对生物基材料的主要产品类别、产业链环节及行业竞争格局进行系统梳理,为行业研究提供参考。
一、生物基材料主要产品类别
生物基材料产品种类繁多,按应用领域和化学结构主要可分为以下几类:
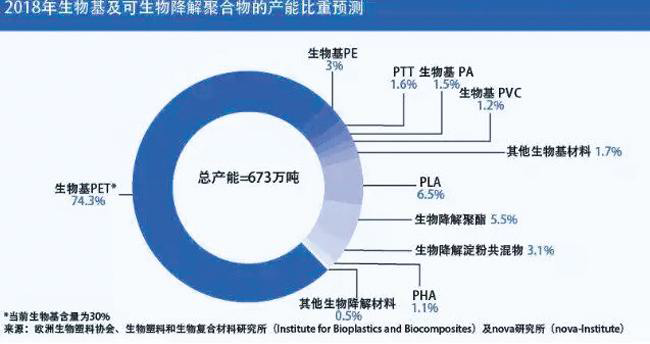
- 生物基塑料:包括聚乳酸(PLA)、聚羟基脂肪酸酯(PHA)、聚己二酸/对苯二甲酸丁二醇酯(PBAT,部分生物基)、生物基聚乙烯(Bio-PE)、生物基聚对苯二甲酸乙二醇酯(Bio-PET)等。其中PLA和PHA为全生物基可降解塑料,Bio-PE和Bio-PET为生物基不可降解但可循环利用的塑料。
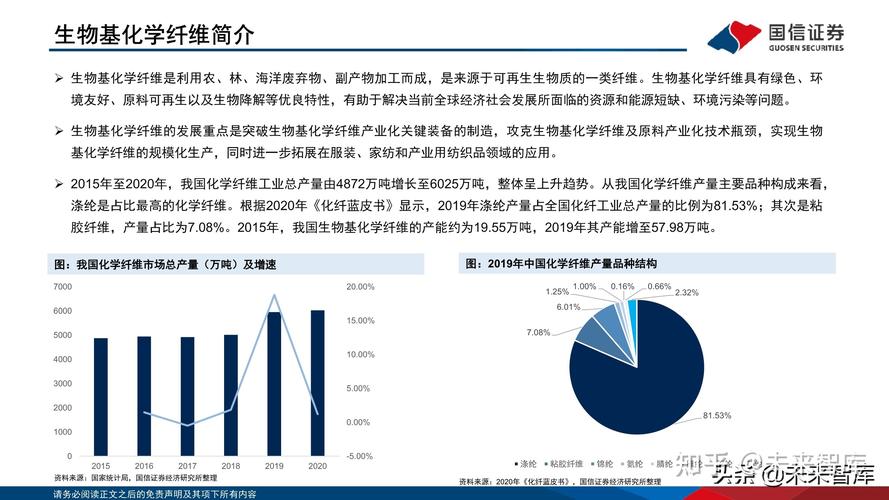
- 生物基化学纤维:包括生物基聚酯纤维(如PLA纤维、PTT纤维)、生物基聚酰胺纤维(如尼龙56、尼龙510)、再生纤维素纤维(如Lyocell、Modal)等。
- 生物基平台化合物:通过生物质转化获得的关键平台化学品,如1,3-丙二醇(1,3-PDO)、丁二酸、衣康酸、糠醛、5-羟甲基糠醛(HMF)、乙酰丙酸等。这些平台化合物可进一步衍生 myriad 化学品和材料。
- 生物基橡胶及弹性体:包括生物基丁二烯橡胶、生物基衣康酸酯橡胶、生物基热塑性弹性体等。
- 生物基涂料及胶粘剂:利用植物油、淀粉、木质素等生物质原料制备的环保型涂料和胶粘剂。
- 生物基复合材料与助剂:如木塑复合材料、生物基增塑剂、生物基阻燃剂等。
二、产业链结构分析
生物基材料产业链可分为上游原料、中游加工和下游应用三个环节:
上游原料环节:主要包括玉米、甘蔗、甜菜、木薯等糖/淀粉类作物,秸秆、木屑等木质纤维素类生物质,以及废弃油脂、微藻等非粮原料。原材料的稳定供应和成本控制是产业发展的基础,目前以玉米和甘蔗为代表的糖/淀粉类原料占据主导地位。
中游加工环节:分为生物基单体/平台化合物生产、聚合与材料改性两个子环节。单体生产主要通过微生物发酵法(如乳酸、丁二酸、1,3-PDO)或化学转化法(如糖脱水制HMF)实现;聚合与改性则将单体通过化学聚合(如PLA开环聚合)或生物合成(如PHA)转化为高分子材料,再通过共混、增强等改性手段满足下游需求。
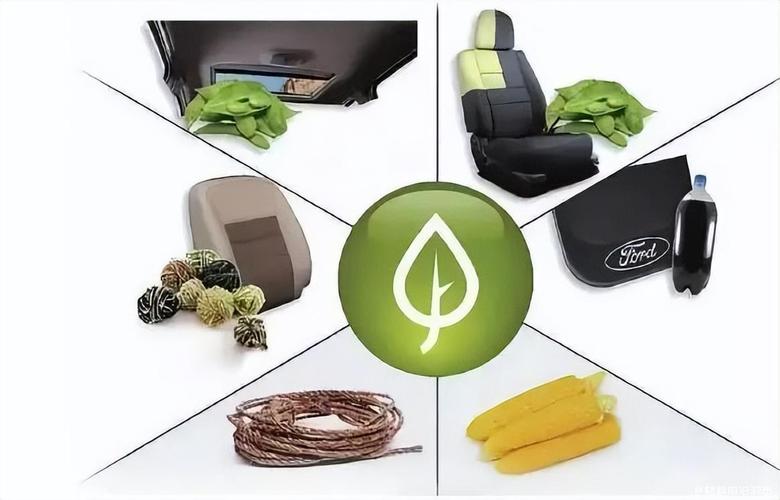
下游应用环节:生物基材料广泛应用于包装(食品包装、快递包装)、纺织服装、汽车零部件、电子电器、医疗器械、农业地膜、日用消费品等领域。当前包装和纺织是最大的两个应用市场。
三、行业竞争格局梳理
- 全球市场格局:欧美日等发达国家和地区在生物基材料领域起步较早,占据技术与市场先发优势。主要跨国企业包括NatureWorks(PLA全球龙头)、Corbion(PLA)、BASF(PBAT、生物基BDO)、Dow(Bio-PE)、Braskem(Bio-PE)、Novamont(淀粉基材料)、Kaneka(PHA)、三菱化学(PHA、Bio-PBS)等。这些企业通过专利布局、产能规模及下游渠道构建了较高壁垒。
- 国内市场格局:我国生物基材料产业近年来发展迅速,已成为全球重要的生产基地和消费市场。在PLA领域,丰原生物、金丹科技等企业积极布局,海正生物(现为中粮科技旗下)具备一定产能;在PHA领域,蓝晶微生物、微构工场等初创企业推动产业化进程;在Bio-PE、Bio-PET领域,中石化、中石油等大型石化企业开始布局生物基单体及聚合物生产;在生物基平台化合物方面,华恒生物(丙氨酸系列)、凯赛生物(长链二元酸、生物基聚酰胺)等公司已形成国际竞争力。在生物基纤维领域,安徽华茂、江苏盛虹等企业推动PLA纤维和PTT纤维的规模化应用。
- 竞争态势特点:一是行业集中度较高,关键产品(如PLA、PHA)全球产能主要集中在少数几家企业手中;二是技术壁垒明显,菌种选育、发酵工艺、分离纯化等核心技术决定成本竞争力;三是产能扩张加速,随着政策支持和资本涌入,国内多项生物基材料项目在建或拟建,未来市场竞争将趋于激烈;四是产业链一体化趋势增强,领先企业向上下游延伸以掌控原料和终端市场。
四、发展趋势与展望
未来生物基材料行业将呈现以下趋势:第一,非粮原料(如秸秆、废弃油脂)的开发利用将提速,以缓解“与粮争地”矛盾并降低原料成本;第二,合成生物学技术赋能菌种设计与发酵工艺优化,推动更多产品实现商业化;第三,生物基材料与可降解材料协同发展,在包装、纺织等领域对传统石油基材料形成替代;第四,政策体系持续完善,碳足迹核算与认证机制逐步建立,为生物基材料创造差异化竞争优势;第五,行业整合与产业链协同将进一步深化,具备技术、成本和规模优势的企业有望脱颖而出。
综上,生物基材料作为化工行业绿色转型的重要方向,产品体系日益丰富,产业链逐步完善,行业格局正处于快速演变之中。建议投资者关注具备核心技术壁垒和一体化布局的龙头企业,同时密切跟踪非粮原料突破和合成生物学应用带来的产业变革机遇。
如若转载,请注明出处:http://www.skidgen.com/product/5.html
更新时间:2026-10-26 04:10:49